畜牧养殖业并购大事件 重塑产业格局的资本力量
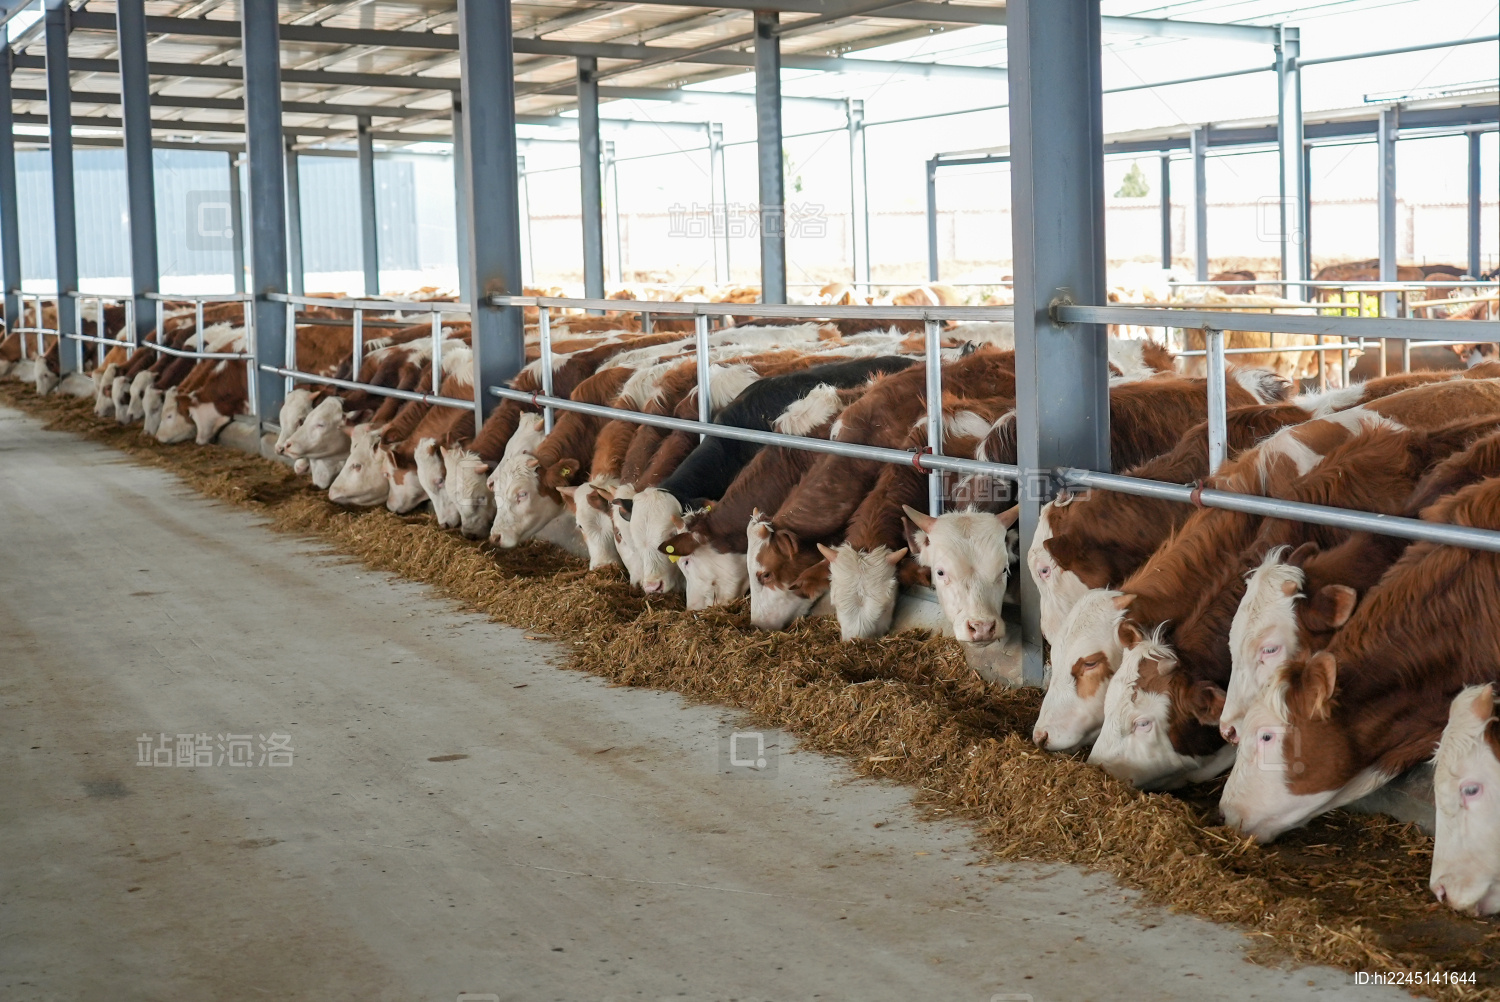
中国畜牧养殖业正经历一场深刻的产业变革,并购整合浪潮风起云涌。从生猪养殖到禽类产业链,从饲料生产到 downstream 食品加工,资本的力量正以前所未有的速度重塑着这个传统行业的竞争版图。本文将梳理近年来畜牧养殖业发生的重大并购事件,分析其背后的驱动因素,并展望行业未来的整合趋势。
一、生猪养殖:巨头逆势扩张,行业集中度加速提升
生猪养殖是畜牧业的支柱,也是并购最为活跃的领域。2018年非洲猪瘟爆发后,猪价经历了剧烈波动,中小散户加速退出,为大型集团企业提供了并购扩张的黄金窗口期。
最具标志性的事件之一是2020年新希望集团斥资数十亿元收购多家区域生猪养殖企业,迅速扩大产能。与此牧原股份通过自建与并购相结合的方式,生猪出栏量在2021年跃居全球第一。温氏股份则通过“公司+农户”模式的升级,并购整合优质合作农场,稳固其行业地位。
另一个引人注目的案例是2022年大北农集团收购云南神农集团部分股权,意在布局西南地区生猪产业链。这一系列动作表明,头部企业正通过并购抢占土地、种猪资源和区域市场份额,行业“马太效应”愈发显著。
二、禽类产业:纵向整合打造全产业链闭环
禽类养殖的并购更多表现为纵向一体化。2021年,圣农发展收购多家父母代种鸡场和饲料厂,进一步完善从种源到餐桌的全链条控制。同年,益生股份与民和股份的 strategic 合作虽未完成完全合并,但通过股权置换实现了白羽肉鸡种源领域的深度协同,堪称行业资源整合的经典案例。
2023年,仙坛股份宣布收购一家大型肉鸡屠宰及深加工企业,意图打通养殖与食品端的高附加值环节。这一并购反映了禽类企业从“卖毛鸡”向“卖鸡肉制品”转型的行业大趋势。
三、饲料与动保:跨界并购构建生态壁垒
饲料企业为锁定下游客户,纷纷将并购触角伸向养殖端。海大集团在2020-2022年间连续收购多家区域性饲料企业和水产养殖公司,形成“饲料+养殖+服务”的一体化模式。动保领域同样热闹,2021年生物股份收购某疫苗研发企业,强化在非洲猪瘟疫苗等前沿领域的布局。
四、驱动并购的核心逻辑
环保政策和疫病防控要求提高了养殖门槛,中小散户退出释放出大量整合空间。消费升级要求食品可追溯,倒逼企业通过并购实现全产业链管控。第三,资本市场为头部企业提供了充足的并购弹药,上市猪企通过定增、可转债等方式募集资金用于扩张。行业周期波动使得资产价格在低谷时更具吸引力,逆周期并购成为致胜关键。
五、未来展望:从规模扩张到质量竞争
畜牧养殖业的并购将呈现两大趋势:一是从单纯的产能扩张转向技术、品牌和渠道的整合,并购标的更看重种源技术、智能化养殖系统和食品品牌;二是跨境并购可能增多, especially 在种猪、种鸡等核心种源领域,中国企业有望通过海外并购获取关键技术。
可以预见,在这场并购大潮中,能够高效整合资源、实现管理协同的企业将脱颖而出,而固守传统模式的企业则可能面临被整合的命运。畜牧养殖业正从分散走向集中,从粗放走向精细,资本力量正在书写行业的新篇章。
如若转载,请注明出处:http://www.abc11118.com/product/42.html
更新时间:2026-10-13 07:51:38